
投资要点
复盘历史,立场扩散扫尾主要受强产业或政策催化、估值心思调度充分、基本面守旧等要素驱动。(1)2013年以来共有8段立场扩散的行情。(2)补涨的行业主要受前期跌幅充分、估值心思偏低、盈利增速较高级要素驱动。一是补涨行业在调度前一个月涨跌幅均在全行业后5名。二是补涨行业估值心思处于低位。三是补涨行业当季盈利增速较高。(3)立场扩散扫尾的中枢驱动要素是强产业或政策催化、估值心思调度充分、经济基本面偏强等。一是强产业或政策催化是科技成长行业立场扩散扫尾的中枢驱动要素。二是估值心思调度到位亦然科技成长立场扩散扫尾的迫切要素。三是经济基本面偏强也对立场扩散扫尾有一定的守旧作用。
现时来看,政策和产业趋势催化束缚,TMT短期立场扩散可能接近尾声。(1)短期强产业和政策催化仍可能合手续出现。一是产业趋势上行的催化束缚:当先,AI需求爆发驱动半导体加价潮不时;其次,meta7月9日晓谕增多91.8亿好意思元新建1GW超大型AI数据中心;再次,好意思股和A股关系的存储公司公布功绩,增速均较高;终末,7月10日长征十号乙可回收火箭放射见效。二是积极的政策短期仍可能合手续出台和落实:当先,7月8日天下科技大会强调要强化关键中枢时候举国攻关,攻坚底层 “卡脖子” 硬件;其次,6月29日国务院常务会议要求“加速关键时候攻关和超大范畴智算集群建设”;终末,长鑫科技和宇树科技加速上市融资。(2)TMT行业估值心思调度已较充分。一是前期领涨的通讯和电子行业估值回落幅度已较充分;二是TMT指数、通讯和电子成交额占比回落幅度也较充分。(3)短期经济和盈利结构性回升对科技成长立场扩散扫尾可能有守旧。
A股短期可能不时震憾,结构性慢牛趋势不变。(1)短期经济和盈利可能链接处于建立趋势中。一是短期经济可能不时建立趋势:当先,短期出口可能链接保管较高增速;其次,地产投资短期可能仍偏弱,基建投资增速可能有所企稳回升。二是短期盈利增速可能链接回升:当先,短期PPI同比增速和工业企业利润增速短期可能合手续回升;其次,A股中报盈利增速可能链接回升。(2)短期流动性可能保管宽松。一是短期宏不雅流动性可能链接保管宽松:当先,好意思国短期通胀可能回落,好意思联储短期加息的可能性较低;其次,国内央行短期仍可能保管流动性宽松。二是短期股市资金流入可能边缘改善:当先,历史上立场扩散时间股市资金多流出,而立场扩散扫尾后股市资金多流入;其次,现时来看,短期融资可能有所回流,新发基金可能保管较高的水平。(3)短期政策仍可能偏积极,外部风险可能链接偏低。
行业确立:短期平衡确立绩优科技、部分周期、低估值红利等行业。(1)电新、传媒、军工等科技成长行业现时PEG和心思较低。一是现时电板、帆海装备、游戏、通讯开采、破费电子等行业PEG较低;二是电视播送、数字媒体、出书、航空装备等行业成交额占比分位数较低。(2)现时提出平衡确立:一是政策和产业趋势进取的电子(半导体、AI硬件)、通讯(AI硬件)、军工(交易航天)、传媒(AI愚弄、游戏)、翻新药、电新(AI电力、锂电)、贪图机(AI愚弄)、有色金属、化工、机器东谈主等;二是大金融等低估值红利行业。
风险辅导:历史教训畴昔不一定适用、政策超预期变化、经济建立不足预期。
正文施行
一、科技立场扩散何时扫尾?
(一)复盘历史,立场扩散扫尾主要受强产业或政策催化等驱动
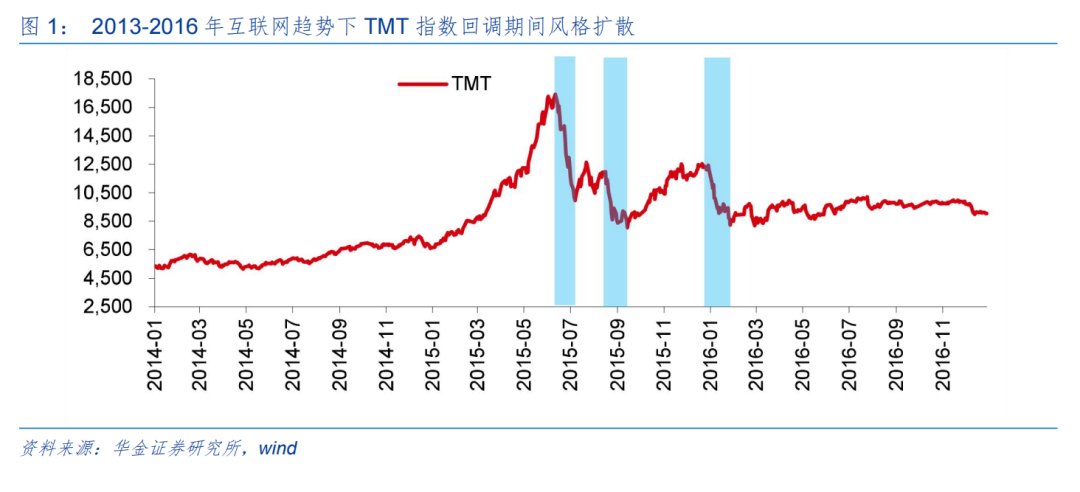
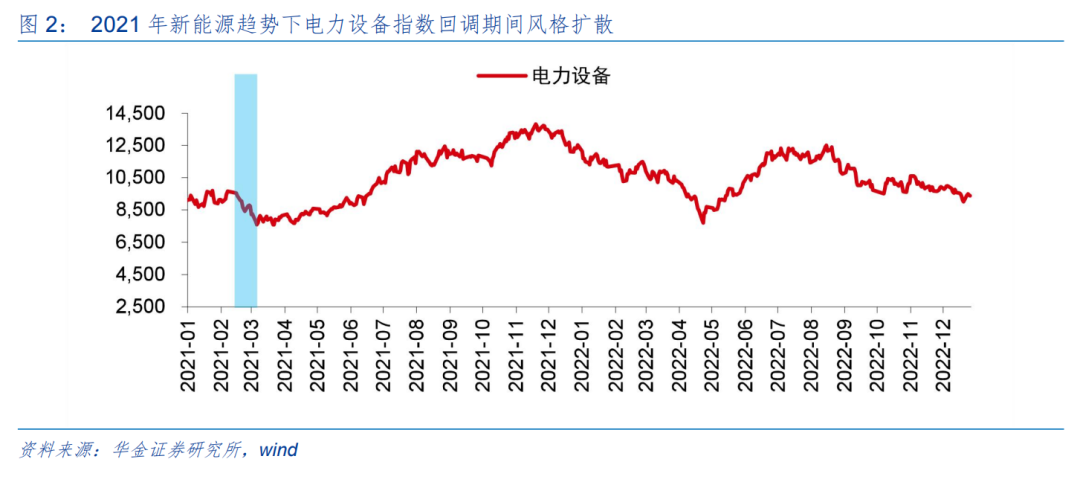
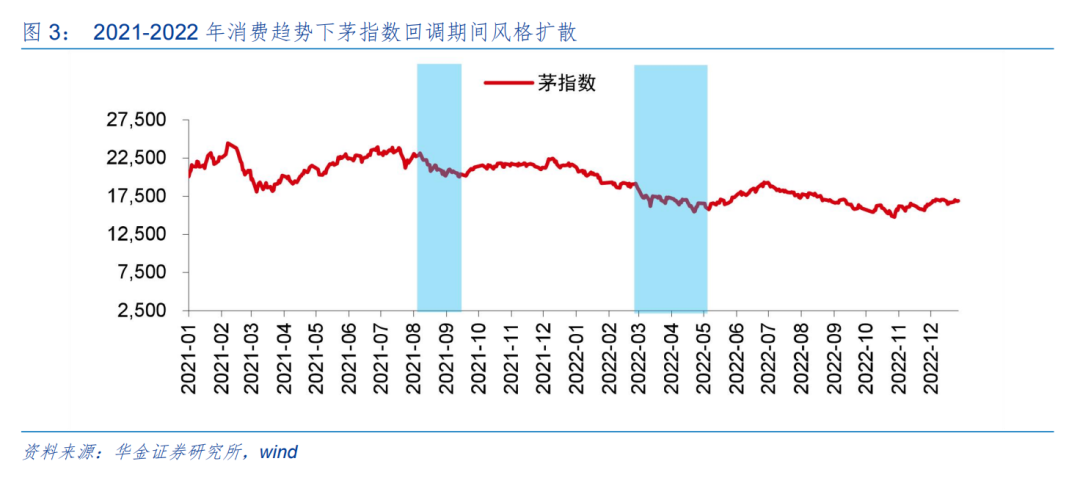
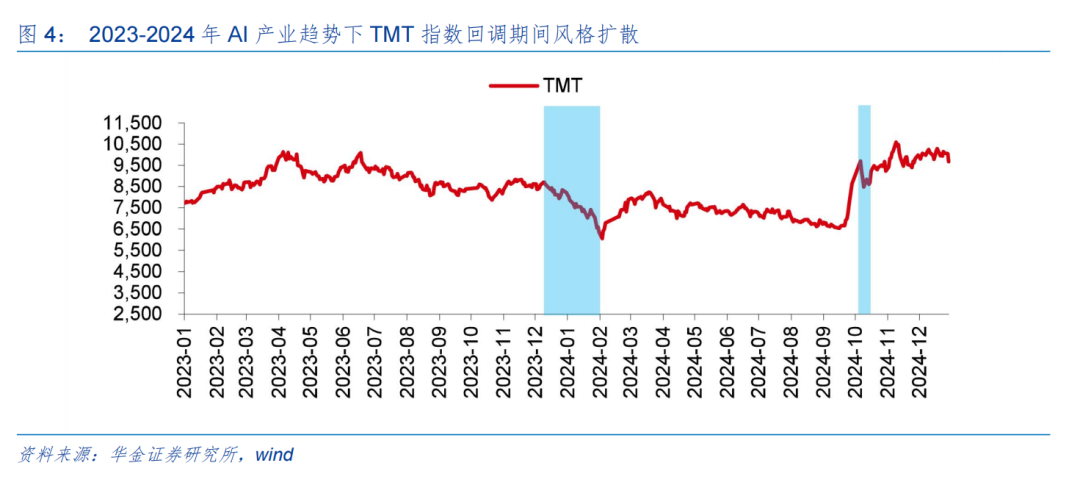
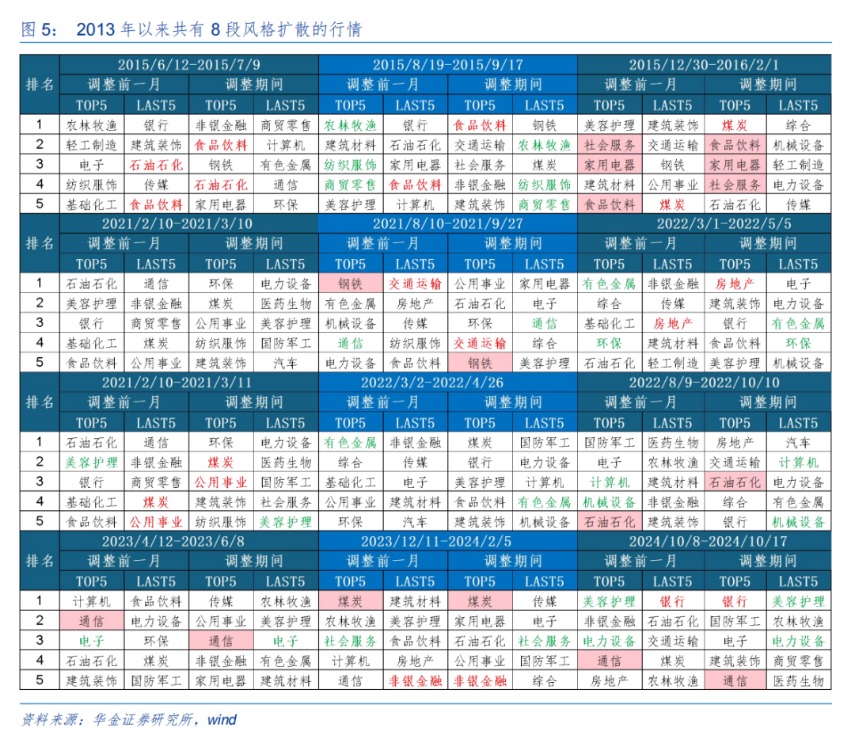
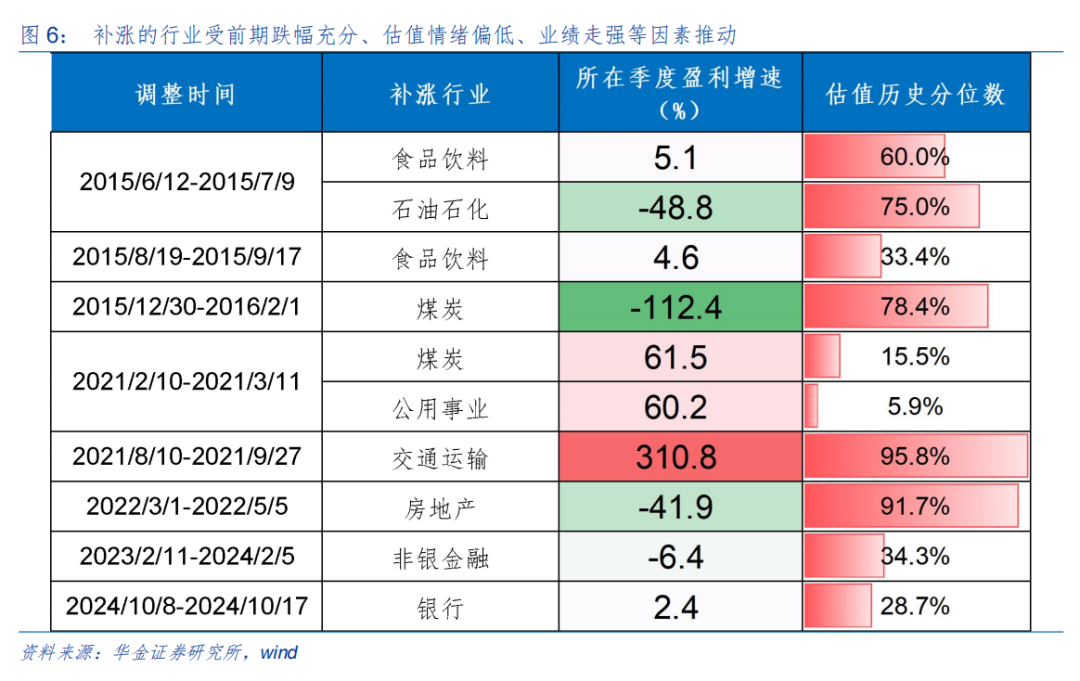
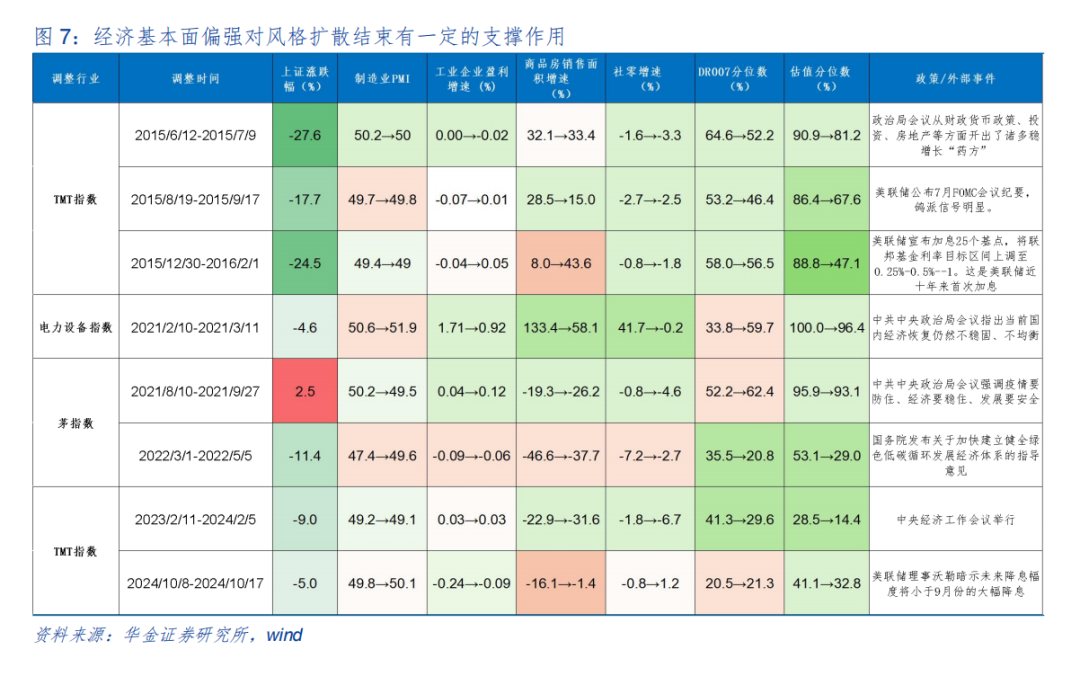
复盘历史,立场扩散扫尾主要受强产业或政策催化、估值心思调度充分、基本面守旧等要素驱动。(1)2013年以来共有8段立场扩散的行情,诀别是2013-2015年互联网趋势下TMT指数回调时间2015/6/12-2015/7/9、2015/8/19-2015/9/17、2015/12/30-2016/2/1,补涨的行业诀别为石油石化、食物饮料、煤炭;2021年新动力趋势下电力开采指数回调时间2021/2/10-2021/3/11,补涨的行业为煤炭和公用奇迹;2021-2022年破费趋势下茅指数回调时间2021/8/10-2021/9/27、2022/3/1-2022/5/5,补涨的行业诀别为交通输送、房地产;2023-2024年AI产业趋势下TMT指数回调时间2023/12/11-2024/2/5,2024/10/8-2024/10/17,补涨的行业诀别为非银金融、银行。(2)补涨的行业主要受前期跌幅充分、估值心思偏低、盈利增速较高级要素驱动。一是补涨行业在调度前一个月涨跌幅均在全行业后5名,如2015/6/12-2015/7/9的石油石化、食物饮料、2015/12/30-2016/2/1的煤炭等。二是补涨行业估值心思处于低位,如2015/8/19-2015/9/17补涨的食物饮料估值历史分位数为33.4%,2021/2/10-2021/3/11补涨的煤炭、公用奇迹估值历史分位数诀别为15.5%、5.9%,2023/12/11-2024/2/5补涨的非银金融估值历史分位数为34.3%,2024/10/8-2024/10/17补涨的银行估值历史分位数为28.7%。三是补涨行业当季盈利增速较高,如2021/2/10-2021/3/11补涨的煤炭、公用奇迹2021Q1盈利增速诀别为61.5%、60.2%,2021/8/10-2021/9/27补涨的交通输送2021Q3盈利增速为310.8%。(3)立场扩散扫尾的中枢驱动要素是强产业或政策催化、估值心思调度充分、经济基本面偏强等。一是强产业或政策催化是科技成长行业立场扩散扫尾的中枢驱动要素:当先,强产业催化可能使得科技成长行业立场扩散扫尾,如2024年2月meta上调2024年AI本钱开支、2024年10月17日2024 世界智能网联汽车大会开幕等;其次,积极的政策也可能使得科技成长行业立场扩散扫尾,如2015年7月4日《互联网+步履带领宗旨》、2015年9月16日国务院常务会议部署“双创”四众平台、2015年7月好意思联储议息会议表态偏鸽、2024年2月5日央行降准、2021年2月22日《对于加速建立健全绿色低碳轮回发展经济体系的带领宗旨》发布等。二是估值心思调度到位亦然科技成长立场扩散扫尾的迫切要素。8次立场扩散扫尾时对应产业趋势下的指数估值历史分位数均回落,如2015/12/30-2016/2/1时间TMT指数估值历史分位数从88.8%下落至47.1%,2021/2/10-2021/3/11时间电力开采指数估值历史分位数从100%下落至96.4%。三是经济基本面偏强也对立场扩散扫尾有一定的守旧作用:8次立场扩散扫尾时有4次制造业PMI回升、5次地产销售增速回升或处高位、2次社零增速回升。
(二)现时来看,TMT短期立场扩散可能接近尾声
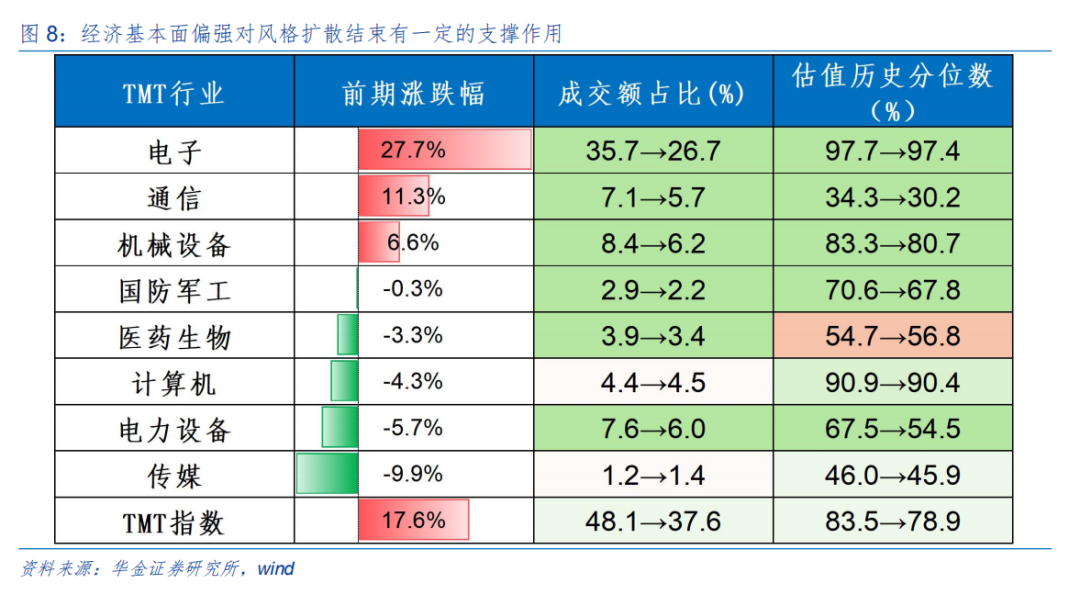
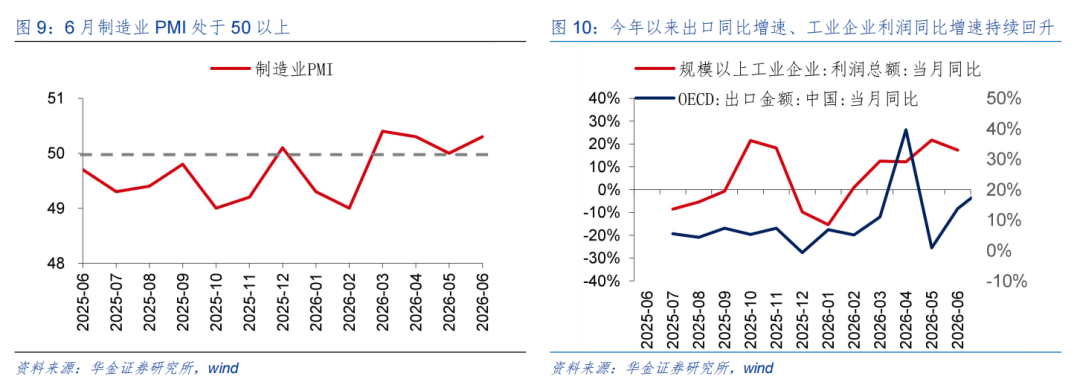
现时来看,政策和产业趋势催化束缚,TMT短期立场扩散可能接近尾声。(1)短期强产业和政策催化仍可能合手续出现。一是产业趋势上行的催化束缚:当先,AI需求爆发驱动半导体加价潮不时,寰球近20家模拟及功率半导体企业于7月1日运行新一轮加价,英飞凌、德州仪器等国际头部芯片企业以及士兰微、扬杰科技等国内主流芯片厂商聚会调价,加价幅度在5%至25%区间,这已是年内第二轮全行业道路式加价;其次,寰球AI算力基础设施延迟合手续加码,Meta于7月9日晓谕增多91.8亿好意思元新建1GW超大型AI数据中心,Meta本财年本钱开销预算已大幅飙升至1250亿至1450亿好意思元区间,主要用于寰球数据中心及大模子配套硬件的构建;再次,好意思股和A股关系的存储公司公布功绩,增速均较高,存储模组龙头江波龙7月3日袒露功绩预报,料到2026年上半年归母净利润为92亿元至110亿元,同比增长62204%至74394%;终末,7月10日长征十号乙可回收火箭放射见效,当日12时15分,长征十号乙运送火箭在海南交易航天放射场放射起飞,见效将卫星送入预定轨谈,火箭一子级见效回收,这次任务是我国初次见效实施运送火箭一子级可控回收,亦然寰球初次罢了运送火箭海上网系回收。二是积极的政策短期仍可能合手续出台和落实;当先,7月8日天下科技大会召开,强调要强化关键中枢时候举国攻关,聚焦东谈主工智能、量子科技、人命科学等前沿界限,集成电路、先进制造等重心界限,深海、深空、深地等策略界限,攻坚底层“卡脖子”硬件;其次,6月29日国务院常务会议要求“加力鼓吹东谈主工智能翻新松弛,加速关键时候攻关和超大范畴智算集群建设”;终末,本钱市集对科技的支合手政策束缚加码,国产DRAM龙头长鑫科技7月9日袒露科创板上市招股意向书,认真运行IPO刊行款式,拟募资295亿元,宇树科技7月2日获证监会IPO注册批复,拟募资42.02亿元,燧原科技7月9日获证监会科创板IPO注册批复,硬科技企业加速打门A股,充分体现了本钱市集对新质分娩力赛谈的融资支合手力度。(2)TMT行业估值心思调度已较充分。一是前期领涨的电子和通讯行业估值历史分位数从6月30日的97.7%、34.3%诀别回落至7月8日的97.4%、30.2%;二是TMT指数、电子和通讯成交额占比从6月30日的48.1%、35.7%、7.1%诀别回落至7月8日的37.6%、26.7%、5.7%,回落幅度也较充分。(3)短期经济和盈利结构性回升对科技成长立场扩散扫尾可能有守旧。一是本年以来出口同比增速合手续回升,制造业投资尤其是高新时候制造业投资增速合手续回升,6月制造业PMI也链接处于50以上;二是本年以来工业企业利润同比增速合手续回升,A股中报盈利增速也可能链接回升。
二、周度策略:A股短期可能不时震憾,结构性慢牛趋势不变
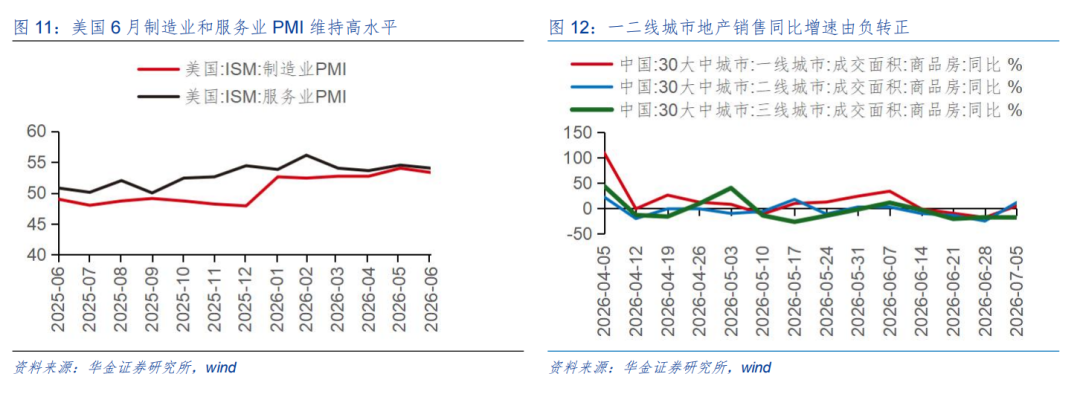
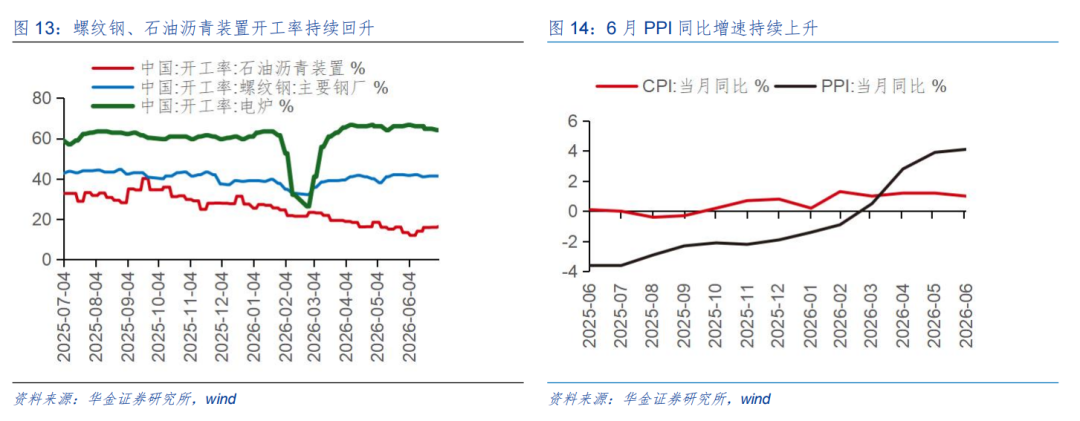
短期经济和盈利可能链接处于建立趋势中。(1)短期经济可能不时建立趋势。一是好意思国6月制造业和服务业PMI链接保管在53.3和54的高水平,清晰短期外需仍偏强,短期在AI产业趋势爆发推升需求、中国制造业上风合手续下出口可能链接保管较高增速。二是近期一二线城市地产周成交同比增速诀别由-17.96%、-24.97%转正至4.90%、11.55%,地产销售短期有所企稳,但地产投资短期可能仍偏弱,而螺纹钢、电炉开工率近期合手续回升,开工旺季重复专项债等资金下发加速下短期基建投资增速可能有所企稳回升。(2)短期盈利增速可能链接回升。一是6月PPI同比增速由5月的3.9%链接上升至4.1%,因此6月工业企业利润增速也可能链接回升,料到后续,跟着AI需求爆发导致科技行业盈利回升,同期部分有色金属、化工新材料价钱合手续上行,PPI同比增速和工业企业利润增速短期可能合手续回升。二是已袒露的可比口径下石化、军工、贪图机、电力开采、传媒、电子等中报盈利增速较高,诀别为425.2%、304.3%、262.4%、188.7%、151.0%、147.0%,但袒露率较低,诀别为25.0%、4.2%、4.5%、6.3%、4.6%、7.9%,在AI驱动科技盈利合手续回升、部分加价品种功绩回升等布景下,A股中报盈利增速可能链接回升。
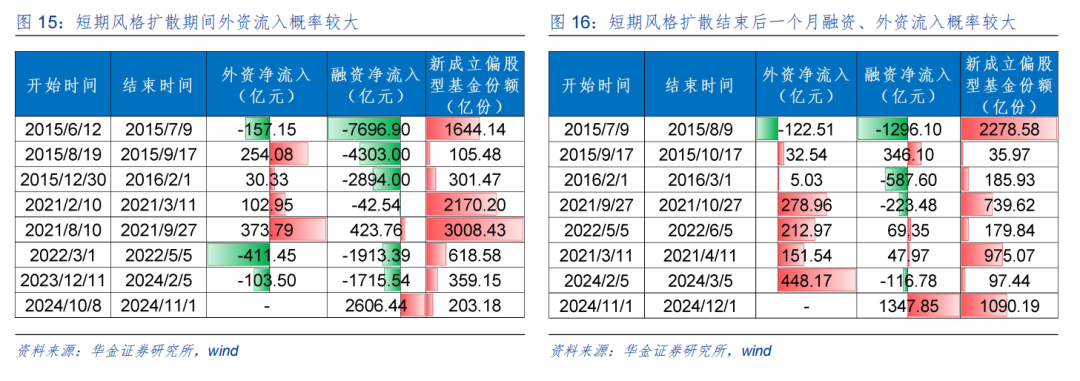
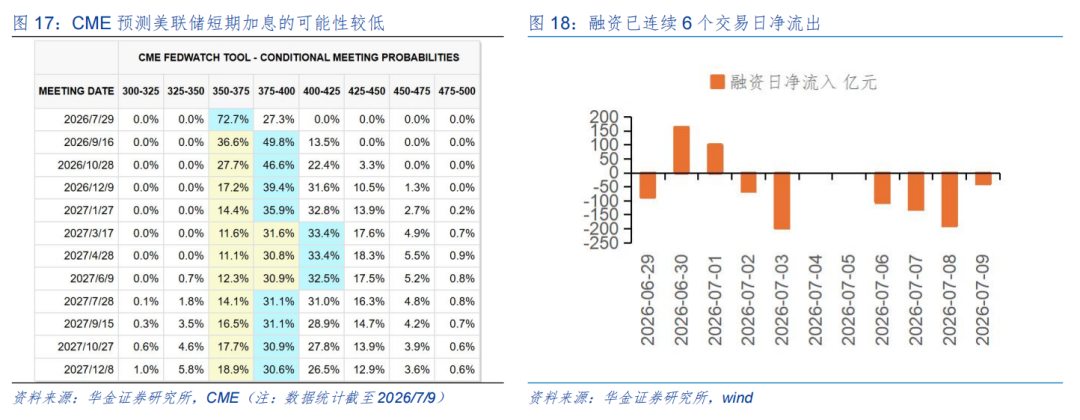
短期流动性可能保管宽松。(1)短期宏不雅流动性可能链接保管宽松。一是好意思联储6月会议纪要清晰好意思联储里濒临通胀担忧上升,AI 本钱开支被列为新增通胀推手,但好意思国6月非农办事回落,同期好意思伊息兵后油价大幅回落至70好意思元傍边,咱们合计好意思国短期通胀可能回落,好意思联储短期加息的可能性较低。二是好意思元短期可能链接保管低位震憾,同期基本面回升下东谈主民币汇率可能合手续震憾偏强,国际对国内流动性宽松的影响较小,国内央行短期仍可能保管流动性宽松。(2)短期股市资金流入可能边缘改善。一是历史上立场扩散时间股市资金多流出,而立场扩散扫尾后股市资金多流入,8次立场扩散时间中外资净流入4次、融资净流入2次,陆股通平均净流入12.7亿元、日均净流入0.41亿元,融资平均净流出1941.9亿元、日均净流出72.59亿元,新发偏股型基金份额均值约1051亿份,立场扩散扫尾后一个月内资金合手续回流,8次中外资净流入6次、融资净流入4次,陆股通平均净流入143.8亿元、日均净流入4.70亿元,融资平均净流出51.6亿元、日均净流出1.92亿元,新发偏股型基金份额均值约698亿份;二是现时来看,自7月2日以来融资已连气儿6个来往日净流出,所有流出超728亿元,后续在盈利结构性回升、科技景气合手续较高下融资可能有所回流,此外5、6月新发基金连气儿处于800亿以上的较高水平,短期新发基金可能保管较高的水平。
短期政策可能链接偏积极,外部风险可能链接偏低。(1)短期政策可能链接偏积极:一是经济政策上,7月政事局会议阁下,在经济下行压力较大的布景下定调可能偏积极,同期科技翻新、提振内需等仍可能是政策重心强调的主义;二是本钱市集政策上,近期国度科技大会强调要强化关键中枢时候举国攻关,科技翻新与产业深度会通,鼎力发展新质分娩力,此外近期国务院印发《旅游强国建设“十五五”目的》,强调进一步证据旅游业拉动内需、促进办事、活跃市集的作用,旅游及关系产业增多值占国内分娩总值比重稳步训诫,清晰短期科技翻新和提振破费的积极政策仍在合手续落地实施。(2)短期外部风险可能链接较低:一是好意思伊虽本周爆发新一轮交火、油价短期反弹,但两边均未全面扩大战事,黎以保管息兵,冲突以有限打击为主,且寰球市集对此仍是充分预期,风险偏好影响较小;二是中好意思关系短期仍保管自若。
三、行业确立:短期平衡确立绩优科技、部分周期等行业
(一)电新、传媒、军工等科技成长行业现时PEG和心思较低
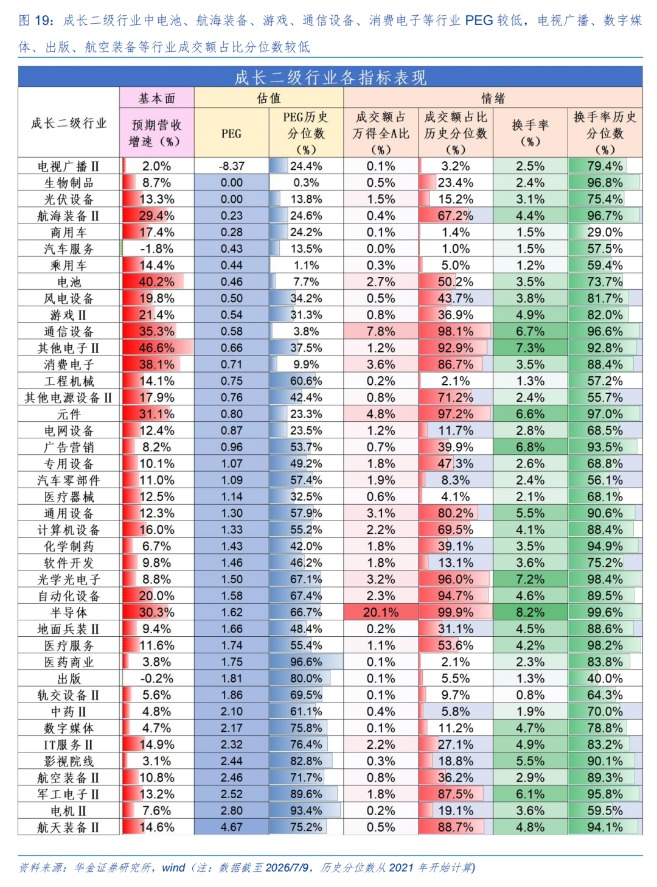
现时行业中的电新、传媒、军工等科技成长行业现时PEG和心思较低。当先现时电板、帆海装备、游戏、通讯开采、破费电子等行业PEG较低,诀别为0.46、0.23、0.54、0.58、0.71;其次电视播送、数字媒体、出书、航空装备等行业成交额占比分位数较低,诀别为3.2%、11.2%、5.5%、36.2%。
(二)短期平衡确立科技成长、部分周期和低估值红利等行业
短期提出逢低确立政策和产业趋势进取的电子(半导体、AI硬件)、通讯(AI硬件)、电新(AI电力、锂电)、军工(交易航天)、有色金属、传媒(AI愚弄、游戏)、贪图机(AI愚弄)、机器东谈主、翻新药、化工等行业。(1)电子:一是2026“链动智造,场景为先——AI+高端制造产业对接专场”将于7月18日、19日下昼在上海张江科学礼堂举行,本会议由不雅察者网与WAIC CONNECT主理、半导体行业不雅察协办,将系统回话AI算力产业逻辑的结构性变化;二是近期DDR4现货平均价合手续上升。(2)通讯:第七届世界光子大会(WPC2026)、第十五届国际愚弄光学与光子学时候换取会(AOPC2026)暨第十七届光电子产业展览会将于2026年7月17—19日在北京国度会议举办,会议汇聚寰球光电聪惠、献媚产业高下流、赋能行业新发展。(3)电新:第六届储能安全推敲会,将于2026年7月17日在合肥召开,进一步凝华行业共鸣、破解储能安全时候贫瘠。(4)军工:第二届通讯、导航与航空航天堂际学术推敲会(ISCNA 2026)于7月10-12日在江苏南京召开,河南大学、北京航空航天大学长入主理,探讨通讯、导航和航空航天界限最新规划。(5)有色金属:一是中国材料大会于2026年7月12-15日在湖北省武汉市武汉国际博览中心举办,勉力鼓吹跨界限、跨行业协同翻新,打造面向寰球的中国新材料学术与产业高地;二是近期LME铝、铜库存下降。(6)传媒:7月10日至12日,BilibiliWorld 2026(简称BW2026)将在上海国度会展中心举行,是亚洲范畴最大的ACGN线下抽象展会。(7)贪图机:2026年第11届图像、视觉与贪图国际会议(ICIVC 2026)将于2026年7月17 至19日在中国的春城—昆明举行,共同探讨图像、视觉与贪图及关系规划界限各主义的学术动态与发展趋势。(8)机器东谈主:2026“机器东谈主+”翻新发展大会将于7月11日至13日在山东邹城举办,大集聚焦“咱们:东谈主与机器东谈主”主题,以愚弄场景为中枢,旨在加速推动机器东谈主赋能千行百业。(9)翻新药:7月11日至12日,2026北京·昌平人命科学论坛将认真启幕,论坛将掩饰行业换取、产融对接、政策发布等多个维度。(10)化工:浙江省《石化化工行业转型升级的实施宗旨(2026—2028年)》自7月10日起推行,明确到2028年,力求行业范畴稳步增长,精良化工率训诫至65%,单元工业增多值能耗、碳排放强度诀别较2025年下降6%和12%。
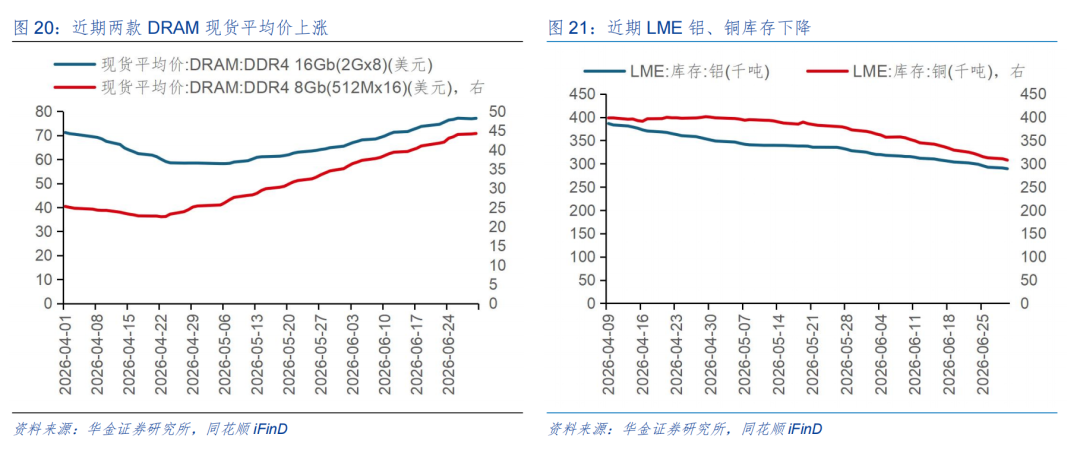
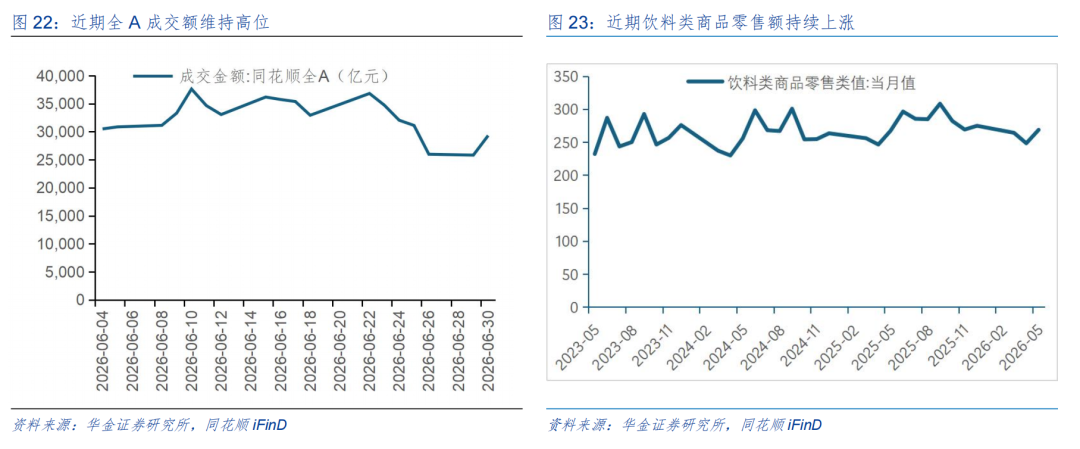
短期提出逢低确立券商、破费等基本面可能改善和补涨的行业。(1)券商:一是近期全A成交额保管高位,市集心思逐步收复下券商来往佣金可能训诫,行业景气可能改善;二是本年4月最新矫正的《上海证券来往所来往次第》将于7月6日起认信得过施,券商正落实来往机制优化关系业务和时候就绪使命,时候更正、投资者相宜性处置、投资者证据和风险辅导等使命。(2)破费:一是近期饮料类商品零卖额合手续上升,抑止6月26日,电饭锅零卖额较前一月上升2.5%;二是上海国际礼业展览会于2026年7月16-18日在上海新国际博览中心举办,将诱惑超4万东谈主次专科买家,是华东区域最有影响力的礼品家居展之一。
三、风险辅导
1.历史教训畴昔不一定适用:文中关系复盘具有历史局限性,不同期期的市集条目、行业趋势和寰球经济环境的变化会对投钞票生不同的影响,以前的阐发仅供参考。
2.政策超预期变化:经济政策受宏不雅环境、突发事件、国际关系的影响可能超预期粗略不足预期,从而影响当下分析框架下的投资决议。
3.经济建立不足预期:受外部打扰、贸易争端、当然灾害或其他不行预测的要素开云kaiyun官方网站,经济建立进度可能有所波动,从而影响当下分析框架下的投资决议。